Frente de Caixa Prosis
quinta-feira, 3 de dezembro de 2015
quinta-feira, 13 de novembro de 2014
Nova Escrita Fiscal
Destaques
- Banco de Dados SQL (FireBird);
- Atualização Automática;
- Telas de lançamentos amigáveis de fácil digitação;
- Integração on-line para contabilidade;
- Preenchimento automático do DAS - Simples Nacional;
- Importação XML – NF-e, CT-e, NFC-e, NFS-e, Cat-52 entre outros;
- Ajuste em lote de CST – PIS/COFINS/ICMS/IPI (por CFOP, Produto, NCM, Grupos ou alterações do cadastro de produtos);
- Realiza cálculo Matriz e Filial;
- Controle de Estoque e Inventário automáticos;
- Lançamento de notas fiscais por itens, possibilitando informar mais de um CFOP;
- Cálculo de impostos por itens;
- Cálculo de regime de Contribuição Previdenciária (Desoneração da Folha);
- Auditorias para ICMS/IPI/PIS/COFINS, evitando erros;
- Manifesto eletrônico (Recupera NF-e de compras dos últimos 15 dias direto do site SEFAZ “necessita certificado”);
- Cálculo da COFINS à 4% para corretora de seguros (Atendendo o BLOCO I do SPED PIS/COFINS);
- Reimpressão da DANFE importada pelo XML ou pela chave de acesso, funciona com leitor de código de barras;
- Geração e importação dos SPED;
- Configuração e correlação de CFOP de Entrada, Ex.: Recebe NF-e CFOP 5102 o sistema escritura com CFOP 1102.
- Backup Automático;
- Instalação sem limite de computadores;
- Controle de usuários com possibilidade de restringir acesso em janelas não autorizadas;
- Listagem de CFOP completa;
- Auditoria de cadastro de clientes, fornecedores e produtos;
- Geração de relatórios no formato PDF, Excel e envio por e-mails;
- Apuração da base tributável do PIS e COFINS, nas operações de vendas de veículos usados que se sujeitam ao Regime de Apuração Cumulativa;
- Lançamentos atividades imobiliárias (Vendas, Receitas de Aluguel, Vendas Comissionada);
- Conferência inteligente do fechamento dos Cupons Fiscais, relacionando os Itens com a Redução Z e informando suposta divergência;
- Opção para atualizar o código IBGE dos municípios;
- E muito mais...
Características
- CIAP, Controle de Créditos do ICMS do Ativo;
- Cálculo de impostos municipais, estaduais e federais;
- Gera arquivos magnéticos para o Governo Federal (SPED Fiscal, SPED Contribuições, DACON, DCTF, DIPJ, entre outros);
- Governo Estadual (SINTEGRA, GIA, NFP, E-Cred entre outros);
- Calcula automaticamente o Diferencial de Alíquota;
- Impressão de guias e recolhimentos;
- Relatório Declaração de Faturamento para Bancos;
- Controle de contas a pagar e receber integrada ao caixa e a atividades bancárias;
- Cálculo das aplicações financeiras;
- Gera Formulário STDA-SP - Declaração de Substituição Tributária e Diferencial de Alíquota para Contribuintes Paulistas do Simples Nacional;
- Cálculo de Sub. Tributária não destacada em Documentos Fiscais com impressão de GNRE;
- E muito mais...
quinta-feira, 30 de outubro de 2014
Nota Fiscal de Fornecimento de Cesta Básica - CFOP 5949.
Nota Fiscal de
Fornecimento de Cesta Básica.
Quando compramos mercadorias para serem distribuídas como cesta básica, devemos fazer a sua escrituração no lançamento de entrada na empresa. E mediante a NF-e de compra emitir uma NF-e de Saídas com CFOP 5.949 devido à distribuição das cestas.
Veja como o Software Financeiro da Prosis pode te ajudar.
No modulo Financeiro, a escrituração da nota fiscal eletrônica de entrada pode ser realizada via importação de arquivo XML (Manifesto), ou pela chave de acesso.
Conforme
Portaria CAT - 154, de 3-12-2008
(DOE
04-12-2008)
Estabelece
procedimento a ser adotado por contribuinte na aquisição de mercadoria para
distribuição a seus empregados (Cestas Básicas, EPIs e outros).
Artigo
1° - Nas
operações relacionadas com mercadorias que, não constituindo objeto normal de
sua atividade, são adquiridas com a finalidade exclusiva de distribuição a
qualquer título a seus empregados, para consumo final, visando atender as suas necessidades básicas de alimentação, vestuário, higiene e saúde,o
contribuinte deverá adotar o seguinte procedimento:
I -
emitir, no ato da entrada da mercadoria no estabelecimento e relativamente a
cada documento fiscal correspondente à aquisição, Nota Fiscal com destaque do
valor do imposto utilizando a alíquota incidente nas operações internas,
incluindo na sua base de cálculo o valor do Imposto sobre Produtos
Industrializados - IPI lançado no documento fiscal de aquisição, e fazendo
constar, além dos demais requisitos:
a) no
campo “nome/razão social” do quadro “Destinatário/Remetente”, a expressão “Diversos - Distribuição de mercadoria a
empregados” e os dados do emitente nos demais campos do mesmo quadro;
b) no
campo “Código Fiscal de Operações e Prestações - CFOP”, o código 5.949;
c) no
campo “Informações Complementares”, a expressão “Nota Fiscal emitida nos termos
da Portaria CAT XX/08 - Nota Fiscal de aquisição nº ..., de.../.../..;
II -
registrar a nota de que trata o inciso I no livro Registro de Saídas, na forma
prevista no Regulamento do ICMS.
Parágrafo único - Na hipótese
de a distribuição da mercadoria ocorrer por valor superior ao constante do
documento fiscal emitido na forma do inciso I, o valor total da Nota Fiscal de
que trata este artigo deverá corresponder ao valor da operação de saída.
O CFOP 5.949 - DISTRIBUIÇÃO DE MERCADORIAS AOS EMPREGADOS, com disposição na Portaria Cat 154/2008.
Para atender essa portaria á Prosis desenvolveu uma tela para buscar os dados da nota de entrada desta forma não será necessário cadastrar itens, valor e impostos.
O CFOP 5.949 - DISTRIBUIÇÃO DE MERCADORIAS AOS EMPREGADOS, com disposição na Portaria Cat 154/2008.
Para atender essa portaria á Prosis desenvolveu uma tela para buscar os dados da nota de entrada desta forma não será necessário cadastrar itens, valor e impostos.
Após
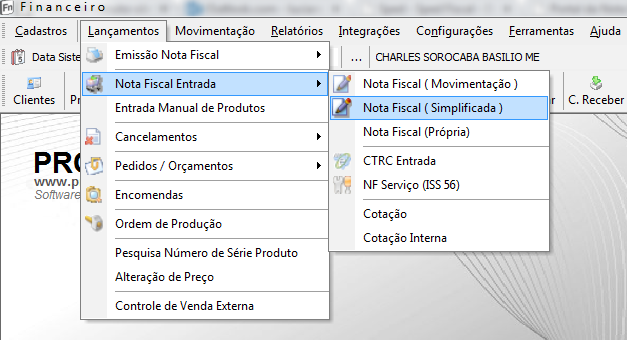
escriturada a nota de compra da cesta básica, entre no menu.
quinta-feira, 7 de agosto de 2014
segunda-feira, 21 de julho de 2014
A importância da escrituração contábil
Procedimento tão comum e necessário no mundo empresarial, a escrituração
contábil nem sempre é realizada da forma correta por empreendedores ou
colaboradores responsáveis. Muitos, na verdade, nem sabem de sua existência,
embora seja a partir dela que se torna possível fazer o balanço de todo
estabelecimento.
A escrituração contábil ou fiscal nada mais é que a reunião de
documentos de todas as movimentações realizadas pela empresa durante o mês,
inclusive as que envolvam o departamento de pessoal. Para que o procedimento
seja feito da maneira correta, absolutamente todas as operações devem ser
inclusas: compras, vendas, pagamento de fornecedores, recebimentos e pagamentos
em atraso, impostos, salários, pró-labore e benefício a funcionários.
A transformação de todos esses dados em relatórios contábeis permite ao
contador formule o balanço da empresa. Esta é uma das funções do profissional
de contabilidade, porém ele não terá como fornecer os resultados anuais se não
receber as informações. Ou seja, a qualidade do balanço está diretamente ligada
à qualidade dos documentos enviados pelo empresário e por sua equipe. E é aí
que surge outro papel fundamental da escrituração: as informações nela contidas
serão também utilizadas em negociações ou cadastros do estabelecimento junto a
clientes, fornecedores e outras instituições, principalmente bancos.
A empresa deve
definir alguns processos para controlar sua vida financeira, como a separação
das despesas do proprietário, compras sempre com notas fiscais e sem gastos e
vendas que não possam ser comprovados no balanço. Organizar os procedimentos internos
e dispor do serviço de um contador que possa orientar quanto a isso são
imprescindíveis para que a qualidade das informações prestadas seja garantida.
Conheça nosso modulo contábil Prosis totalmente integrado com Departamento Pessoal e Fiscal.
Conheça as funcionalidades do modulo Contábil.
Formas de lançamentos:
Primeira fórmula: quando aparecem no lançamento uma conta
debitada e uma conta creditada.
Segunda fórmula: quando aparecem no lançamento uma conta debitada e mais de uma conta creditada.
Terceira fórmula: quando aparecem no lançamento mais de uma conta debitada e apenas uma conta creditada.
Quarta fórmula: quando aparecem no lançamento mais de uma conta debitada e mais de uma conta creditada.
A apuração do Resultado do Exercício:
É automático o contador que solicita ao finalizar a escrituração contábil, o fechamento do exercício pode ser feito (Mensal, Trimestral ou Anual).
Saiba mais... A apuração do Resultado do Exercício, conforme o próprio nome diz, consiste em verificar, através das Contas de Resultado (Despesas e Receitas), se a movimentação do Patrimônio da empresa apresentou lucro ou prejuízo no período.
A diferença será lucro (quando as receitas superarem as despesas) ou prejuízo (quando as despesas superarem as receitas).
Apuração do IRPJ e CSLL – Lucro Real:
Durante o encerramento do exercício o sistema realiza a apuração dos tributos tendo como base o resultado determinado através da contabilidade e, ocorrendo prejuízo fiscal, não serão apurados IRPJ e CSLL, ou seja, o prejuízo poderá ser compensado com futuros lucros, sempre observando o limite máximo de 30% do lucro real. Ocorrendo Lucro o sistema faz o calculo automático do IRPJ e CSLL, conforme legislação vigente.
Abertura do exercício:
Abertura do exercício automático após o encerramento do exercício o sistema irá transferir os saldos finais das contas patrimoniais (ativo/passivo) do exercício atual (corrente) para o próximo exercício seguinte.
Sistema totalmente integrado com SPED-CONTABIL e SPED-FCONT.
Segunda fórmula: quando aparecem no lançamento uma conta debitada e mais de uma conta creditada.
Terceira fórmula: quando aparecem no lançamento mais de uma conta debitada e apenas uma conta creditada.
Quarta fórmula: quando aparecem no lançamento mais de uma conta debitada e mais de uma conta creditada.
A apuração do Resultado do Exercício:
É automático o contador que solicita ao finalizar a escrituração contábil, o fechamento do exercício pode ser feito (Mensal, Trimestral ou Anual).
Saiba mais... A apuração do Resultado do Exercício, conforme o próprio nome diz, consiste em verificar, através das Contas de Resultado (Despesas e Receitas), se a movimentação do Patrimônio da empresa apresentou lucro ou prejuízo no período.
A diferença será lucro (quando as receitas superarem as despesas) ou prejuízo (quando as despesas superarem as receitas).
Apuração do IRPJ e CSLL – Lucro Real:
Durante o encerramento do exercício o sistema realiza a apuração dos tributos tendo como base o resultado determinado através da contabilidade e, ocorrendo prejuízo fiscal, não serão apurados IRPJ e CSLL, ou seja, o prejuízo poderá ser compensado com futuros lucros, sempre observando o limite máximo de 30% do lucro real. Ocorrendo Lucro o sistema faz o calculo automático do IRPJ e CSLL, conforme legislação vigente.
Abertura do exercício:
Abertura do exercício automático após o encerramento do exercício o sistema irá transferir os saldos finais das contas patrimoniais (ativo/passivo) do exercício atual (corrente) para o próximo exercício seguinte.
Formas de integração contábeis:
Pode ser feita cliente por cliente ou clientes diversos, quando for saídas, em caso de lançamento de entrada o controle pode ser feito fornecedor por fornecedor ou fornecedores diversos.
Demais Integrações:
Pode ser feita cliente por cliente ou clientes diversos, quando for saídas, em caso de lançamento de entrada o controle pode ser feito fornecedor por fornecedor ou fornecedores diversos.
Demais Integrações:
Integração com outros sistemas de ERP via arquivo TXT. (O sistema também
exportar/importa arquivo do SPED/CONTABIL).
Integração do departamento fiscal pode ser realizada On-line ou Off-line.
* On-line: Gravou a nota no sistema Escrita Fiscal a mesma será gravada
na Contabilidade.
* Off-line: (Manual) No final de toda escrituração fiscal o usuário solicita a contabilização.
Sistema totalmente integrado com SPED-CONTABIL e SPED-FCONT.
Telas
sexta-feira, 18 de julho de 2014
SEFAZ-MS Permite Resgatar o XML da NF-e usando o ICMS Transparente.
O ICMS Transparente é uma ferramenta de acesso rápido e prático aos serviços da SEFAZ – MS.
Por esse menu é possível fazer o captura dos arquivos XML referente as Notas Fiscais Eletrônicas (NF-e) disponíveis para download no módulo “Informações Fiscais”, localizado na área restrita do portal ICMS Transparente. Após realizado o download do XML basta importar o mesmo para o sistema escrita fiscal evitado digitação das (NF-e).
No modulo Escrita Fiscal acesse o menu integrações > NF-e > Importar XML.
Por esse menu é possível fazer o captura dos arquivos XML referente as Notas Fiscais Eletrônicas (NF-e) disponíveis para download no módulo “Informações Fiscais”, localizado na área restrita do portal ICMS Transparente. Após realizado o download do XML basta importar o mesmo para o sistema escrita fiscal evitado digitação das (NF-e).
No modulo Escrita Fiscal acesse o menu integrações > NF-e > Importar XML.
sexta-feira, 11 de julho de 2014
Manifesto Eletrônico de Documentos Fiscais (MDF-e)
SAIBA MAIS!
A partir de 1º de julho de 2014, todas as empresas que operam no
transporte rodoviário de cargas – exceto as optantes pelo Simples Nacional –
serão obrigados a emitir o Manifesto Eletrônico de Documentos Fiscais (MDF-e).
A exigência governamental se aplica às operações que utilizam mais de um
Conhecimento Eletrônico de Transporte (CT-e). Ou quando o serviço for feito em
veículos próprios, arrendados ou contratados de transportador autônomo de
cargas com mais de uma nota fiscal.
Apesar sua implantação ser trabalhosa, a adoção do documento eletrônico
trará mais agilidade ao transporte, apontam especialistas. O manifesto
eletrônico vai reduzir os custos de impressão do documento fiscal, de
armazenagem de documentos e do tempo de parada em Postos Fiscais de Fronteira.
O documento traz as informações do veículo, do condutor, a previsão de itinerário,
o valor e o peso da carga e os documentos fiscais. E será assinado
eletronicamente e transmitido pela internet.
Para os contribuintes que optaram pelo Simples Nacional, a emissão do
MDF-e será obrigatória a partir de 1º de outubro de 2014.
OBRIGATORIEDADE
Os dispositivos a seguir indicados do Ajuste SINIEF 21/10, de 10 de
dezembro de 2010, passam a vigorar com a seguinte redação:
|
DATA
|
CONTRIBUINTES
|
|
02/01/2014
|
contribuintes que prestam serviço no modal rodoviário relacionados no
Anexo Único ao Ajuste SINIEF 09/07 e para os contribuintes que prestam
serviço no modal aéreo;
|
|
02/01/2014
|
contribuintes que prestam serviço no modal ferroviário;
|
|
03/02/2014
|
contribuintes não optantes pelo regime do Simples Nacional;
|
|
1º/07/2014
|
contribuintes que prestam serviço no modal rodoviário, não optantes
pelo regime do Simples Nacional e para os contribuintes que prestam serviço
no modal aquaviário
|
|
1º/10/2014
|
contribuintes que prestam serviço no modal rodoviário optantes pelo
regime do Simples Nacional;
|
|
1º/10/2014
|
contribuintes optantes pelo regime do Simples Nacional.
|
Fonte: FX Sistemas
| |
Assinar:
Postagens (Atom)